
PREÂMBULO SITUACIONAL
CONTEXTUALIZANDO A MEI/ME/EPP NO BRASIL E SUA FRAGILIDADE
Segue o conjunto de algumas grandes empresas do mercado brasileiro no qual quase a totalidade das MEI/ME/EPP, conforme definidas pela LEI 11.101/2005 estão direta ou indiretamente associadas ao estrangulamento econômico-financeiro das grandes empresas, por serem fornecedoras das mesmas em um relacionamento Credor Alimentar.
QUANTIFICANDO AS ME/MEI/EPP NO BRASIL
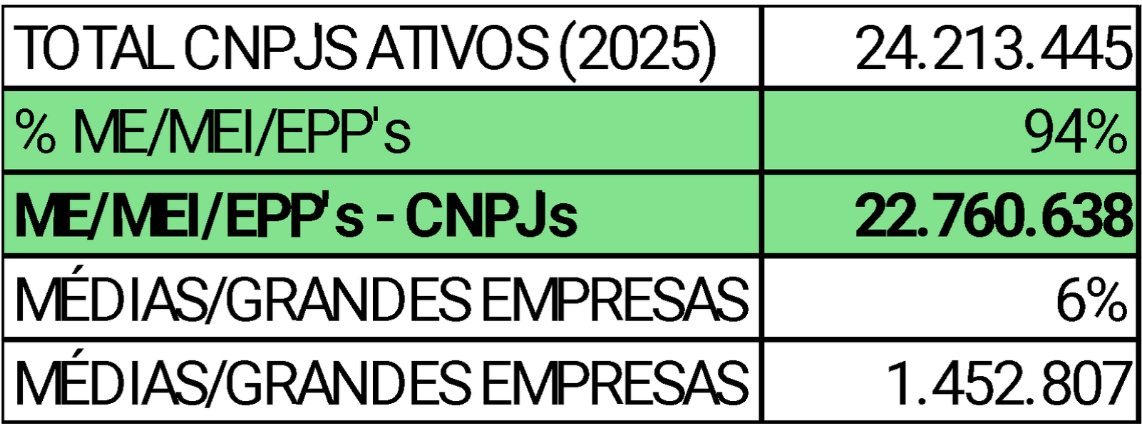
Em 94% dos CNPJ’s do Brasil (Base 2025) estão compreendidos o conjunto das empresas objeto deste artigo, ou seja, 22,7 milhões de CNPJ’s de empresas “quase salário”.
O Mapa de Empresas usa porte autodeclarado, não necessariamente o enquadramento tributário real. Ainda assim, é a fonte oficial mais abrangente sobre quantidade de empresas no país.
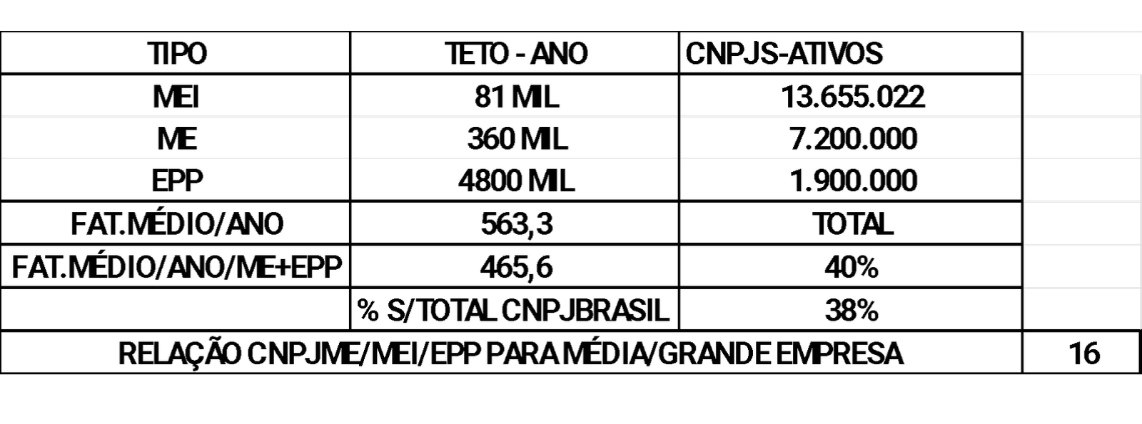
Com base nos dados mais recentes disponíveis, o faturamento médio anual das empresas brasileiras classificadas como ME/EPP é de R$ 465,6 mil por ano, segundo levantamento da Serasa Experian (2026-AJUSTADO), que analisou empresas com receita de R$360 mil a R$ 4,8 milhões, faixa que inclui 100% das ME e EPP, que representam cerca de 38% dos CNPJ’s ativos do Brasil, equivalente a cada 1 CNPJ de média e grande empresa temos 16 CNPJ’s de ME/MEI/EPP.
Portanto, o faturamento médio (MEI+ME+EPP) não representa o faturamento típico de uma EPP que é de cerca de R$1,300 mil/ano.
Isso permite estimar que ME + EPP ativos giram em torno de 9 milhões, mas esse número é inferido, não publicado diretamente.
O faturamento médio de R$910 mil/ano das ME/EPP varia fortemente nos setores alvo desta reflexão: Comércio: R$ 567,3 mil Indústria: R$ 1,389 mil EPP: R$ 1,3 milhão/ano no estado de São Paulo que tem maior maturidade empresarial e maior participação de setores de alto faturamento.
Uma vez feita a inserção das MEI/ME/EPP no contexto do total dos CNPJ’S no Brasil, agora se faz necessário contextualizar estas empresas/empresários no mercado de crédito nas Instituições Financeiras diversas que do mercado financeiro brasileiro.
O TAMANHO DO CRÉDITO DAS INSTITUIÇÕES FINANCEIRAS OFERECIDAS AO MERCADO COMPOSTO DE GRANDES EMPRESAS E ME/EPP NO BRASIL
Com base nos dados oficiais do Banco Central (SCR) e nas projeções da FEBRABAN (2025), o crédito total destinado às empresas ME/EPP no Brasil está na faixa de:
- R$ 600 bilhões a R$ 750 bilhões em saldo de crédito ativo, aproximadamente 25% a 30% de todo o crédito PJ do Sistema Financeiro Nacional.
O Sistema de Informações de Créditos (SCR) confirma que é possível detalhar crédito por porte empresarial, e ME/EPP compõem a maior parte das empresas registradas.
- Muito embora as MEI/ME/EPP representem 94% das empresas brasileiras (que são fornecedoras das grandes empresas – 16:1), a mesma proporção no crédito não se verifica pois que grandes empresas concentram volumes muito maiores a custos muito menores como se verá adiante nesta reflexão.
- BASE OFICIAL: CRÉDITO PJ TOTAL
Segundo a FEBRABAN (Pesquisa Especial de Crédito – maio/2025):
- PJ representa cerca de 52% do saldo total de crédito do SFN.
- O SFN tem aproximadamente R$ 3,2 trilhões em crédito total (estimativa consolidada 2025), o crédito PJ fica em torno de:
- R$3,2 trilhões X 52% = R$1,66 trilhões direcionado aos PJ’s em geral no mercado brasileiro
- PROPORÇÃO ME/EPP (dentro do universo do sistema financeiro direcionado aos PJ’s.)
Embora ME/EPP sejam 93,8% das empresas, elas não recebem essa proporção do crédito para operar.
- 93,8% das empresas ME/MEI/EPP (22.755.022 CNPJ’S) operam no mercado financeiro cerca de R$555 bi/ano (52% do total de PJ’s);
- Enquanto as grandes empresas que são 1.452.807CNPJ’s tem à sua disposição R$1,3 trilhões.
O CONJUNTO DE CRÉDITO CONCEDIDO À ME/EPP É COMPOSTO DE:
- Capital de giro (livre e direcionado);
- Antecipação de recebíveis (cartão, duplicatas, boletos);
- Financiamento de máquinas e equipamentos;
- Financiamento imobiliário comercial;
- Linhas com garantia pública;
- Crédito rural (para EPP do setor primário);
TAMANHO DO CRÉDITO PARA ME/EPP POR SETOR DA ECONOMIA
Com base em dados do Banco Central o saldo total de crédito empresarial é de R$ 2,61 trilhões em nov/2025, dos quais 46,1% vão para ME/EPP que por setor é estimado em:
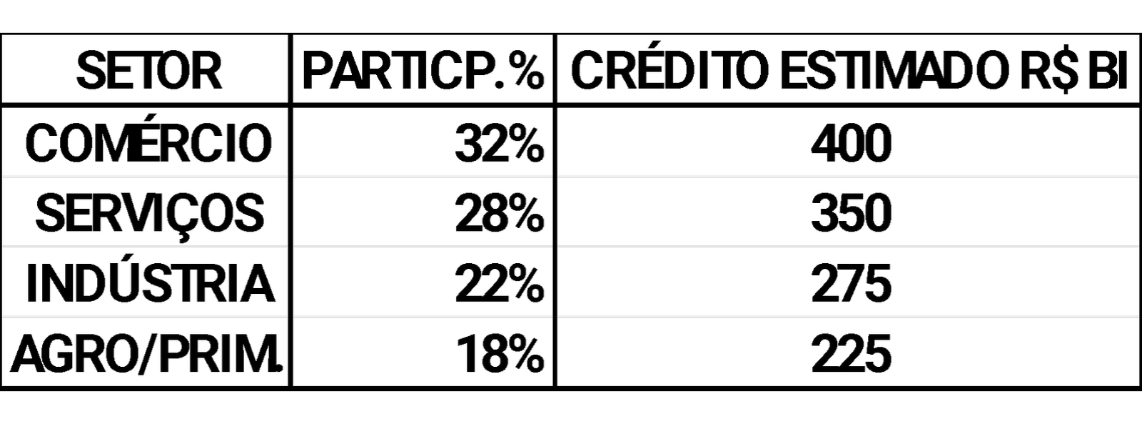
Base: cerca de R$ 1,2 trilhão em crédito para ME/MEI/EPP (46,1% de R$ 2,61 tri).(CONAMPE.ORG.BR)
ESTIMATIVA POR REGIÃO
O crédito segue a concentração econômica: Sudeste domina, seguido de Sul, Nordeste, Centro-Oeste e Norte.
Distribuição regional aproximada do crédito ME/EPP (2025)
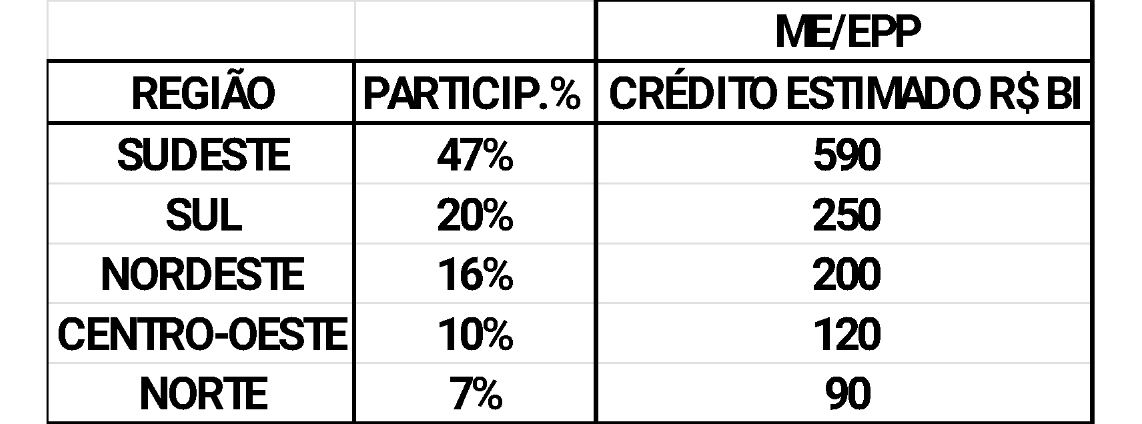
Essa distribuição é inferida da concentração de empresas e PIB por região, combinada com o dado de que MEI/ME/EPP’s recebem 46,1% do crédito empresarial.
LINHAS TÍPICAS OFERTADAS PELO SISTEMA FINANCEIRO ÀS ME/EPP’s
- Capital de giro livre
- Tamanho: principal fatia do crédito PJ livre.
- Uso: fluxo de caixa, estoque, despesas operacionais.
- Antecipação de recebíveis (cartão, boletos, duplicatas)
- Tamanho: enorme participação em comércio e serviços.
- Uso: transformar vendas futuras em caixa imediato.
- Crédito com garantia pública (Pronampe entre outros)
- Tamanho: dezenas de bilhões de reais em saldo, com forte expansão pós-pandemia.
- Financiamento de máquinas e equipamentos (BNDES)
- Tamanho: relevante em indústria e agro.
- Crédito rural para EPP do agro
- Tamanho: parte importante do saldo direcionado.
COMPARATIVO DE TAXA DE JUROS: ME/EPP VERSUS DEMAIS EMPRESAS
Padrão geral de juros (ordem de grandeza)
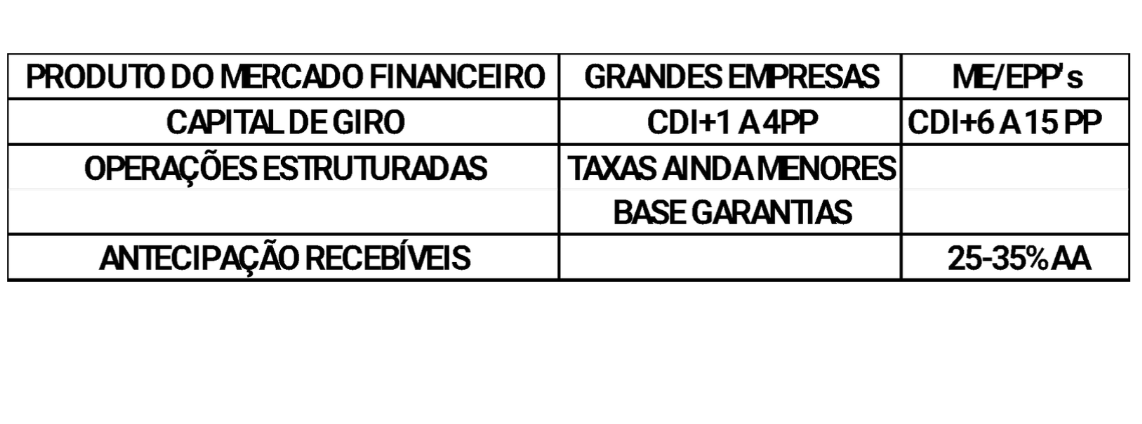
Aqui está o ponto sensível: ME/EPP’s pagam juros bem mais altos do que grandes empresas, por risco percebido, menor garantia e menor poder de barganha. A diferença de taxas chega a ser 2 a 4 vezes de mais spread em relação às grandes e médias empresas.
Vimos até aqui:
Existem no Brasil 16 CNPJ’s ME/MEI/EPP (total 22 milhões CNPJ’s) para cada CNPJ de médio e grande porte (1,5 milhões de CNPJ’s);
As ME/MEI/EPP empregam muito mais do que as empresas de médio e grande porte;
A taxa de juros praticada pelo mercado financeiro chega a 4x mais alto para as ME/MEI/EPP (inclusive para antecipação de recebíveis e sem acesso, na grande maioria das transações, à modalidade de risco sacado).
Agora vamos fechar o raciocínio que demonstra a fragilidade das empresas ME/MEI/EPP no contexto de alavancar seus negócios em um mercado financeiro de difícil acesso e mais difícil ainda em um contexto de grandes e médias empresas passando por estrangulamentos financeiros buscando no Instituto da Lei 11.101/2005 o alívio de caixa para o seu soerguimento em detrimento das ME/MEI/EPP’s.
ESTRUTURA DO CUSTO MÉDIO PONDERADO DO CAPITAL (WACC) – Kd
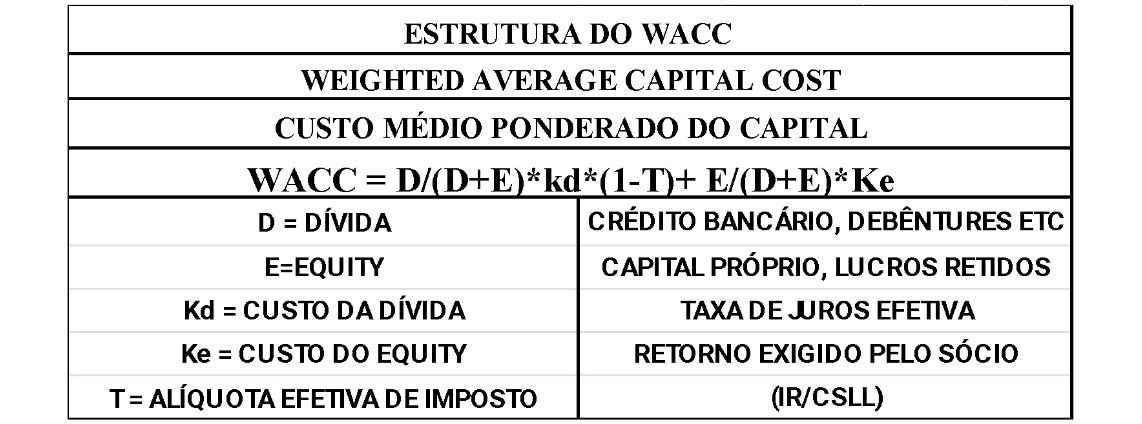
A Pesquisa Trimestral de Condições de Crédito mostra que ME/EPP têm maior inadimplência e risco, logo, maior custo de crédito.
- CDI de 13,75% a.a. (EM 3/10/26).
- Grandes empresas (comércio/indústria):
- = CDI + 2–4 p.p. → 15,75–17,75% a.a.
- ME/EPP (comércio/indústria de consumo):
- = CDI + 6–12 p.p. → 19,75–25,75% a.a.
Ou seja, ME/EPP incorrem em um spread sobre CDI 3 vezes maior que grandes empresas.
CUSTO DO EQUITY (Ke)
Aqui a diferença é mais conceitual do que numérica:
- Grandes empresas têm acesso a mercado de capitais, benchmark de retorno, beta setorial etc.
- ME/EPP têm equity concentrado em poucos sócios, com percepção de risco maior e horizonte mais curto.
Suposição razoável:
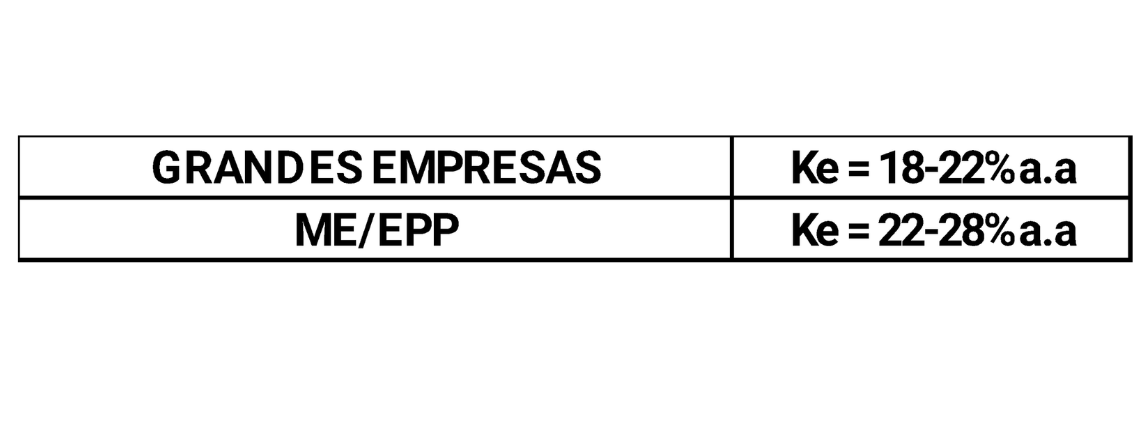
Na prática, o sócio de ME/EPP exige retorno maior porque:
- Tem maior risco de concentração,
- menor liquidez pela necessidade comercial de conceder prazos longos às Grandes Empresas,
- maior volatilidade de fluxo de caixa (prazo longo na venda e curto na compra)
ESTRUTURA DE CAPITAL TÍPICA
- ME/EPP têm WACC significativamente maior (WACC de 21,3%) que grandes empresas (WACC de 14,3%).
- Isso significa que:
- precisam de margem bruta maior para compensar o custo de capital,
- são mais sensíveis a choques de juros,
- muito sensíveis a Recuperação Judicial de clientes,
- têm menos espaço para erros em “pricing” e gestão de estoque,
- alta taxa de mortalidade em função destas variáveis.
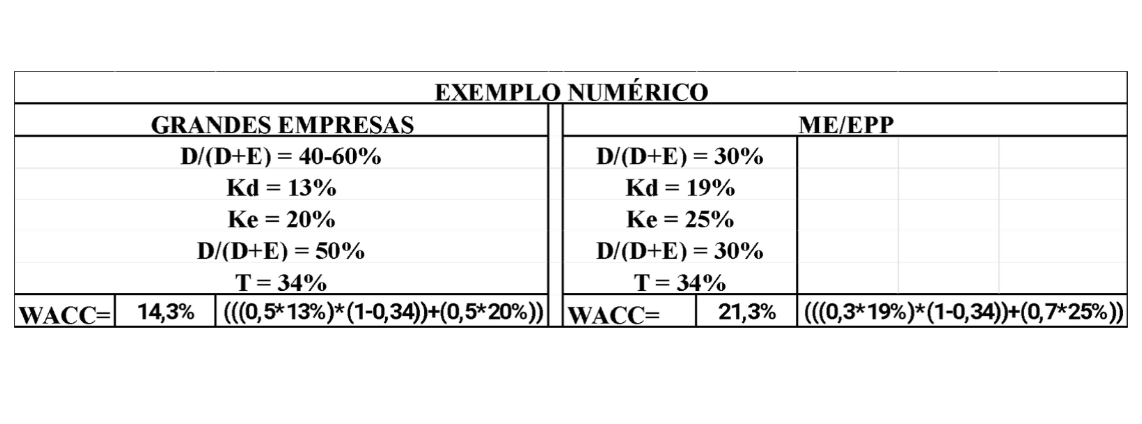
Com isto temos que o WACC da ME/EPP apesenta uma taxa 50% superior ao das Grandes empresas demonstrando a extrema fragilidade das ME/EPP que ficam à mercê de estrangulamentos de liquidez das recuperandas.
Visando mitigar esta fragilidade de 94% das empresas brasileiras, é que julgamos pertinente que se revisite a Lei 11.101/2005 no sentido de apoiar as iniciativas empreendedoras no Brasil.
RESUMO
Este artigo, na sequencia, analisa a lacuna estrutural da Lei 11.101/2005 ao reconhecer a essencialidade de ativos e contratos necessários à continuidade da empresa em recuperação judicial, mas ignorar a essencialidade econômica dos microempreendedores individuais (MEI), microempresas (ME) e empresas de pequeno porte (EPP) que dependem da recuperanda para sobreviver em tempos de estrangulamento de caixa das mesmas.
Demonstra-se que ME/EPP, prestadores de serviços contínuos, possuem natureza alimentar e vulnerabilidade equivalente à de trabalhadores, justificando a criação da Categoria Jurídica Credor Alimentar Empresarial (CAE) e a Instituição do Fundo Garantidor de Pequenos Fornecedores (FGPF), destinado a assegurar o pagamento imediato de 75% dos créditos, junto à Recuperanda, desses pequenos fornecedores.
A proposta visa:
- corrigir uma assimetria normativa;
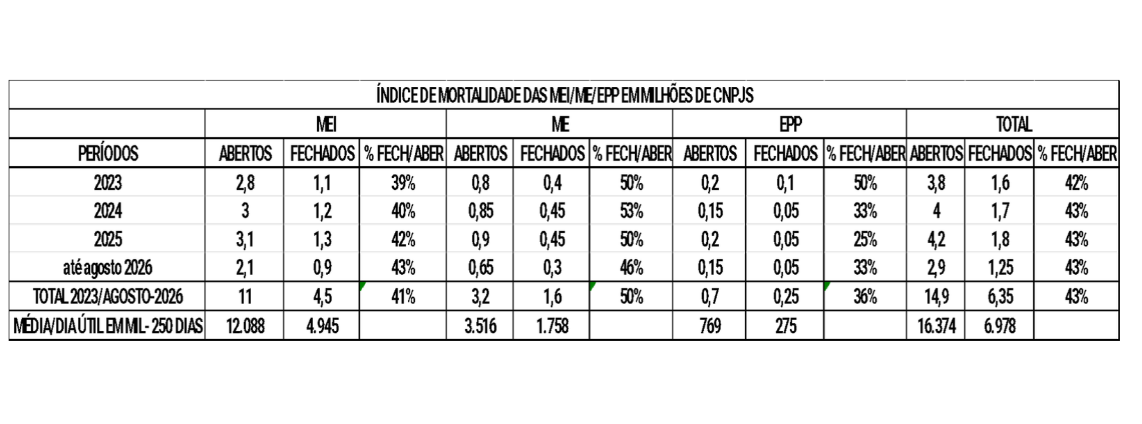
- preserva empregos, reduz falências em cadeia e fortalece a função social da empresa e reduz em muito o índice de mortalidade deste conjunto de empresas MEI/ME/EPP atualmente em cerca de 43%.
Palavras‑chave: Recuperação Judicial; MEI; ME e EPP; Essencialidade Econômica; Fundo Garantidor; Insolvência; Pequenos Fornecedores.
INTRODUÇÃO
A recuperação judicial é um instrumento destinado a soerguer empresas, preservando empregos e a função social da atividade econômica.
Contudo, a legislação brasileira (Lei 11.101/2005) apresenta uma contradição estrutural pois que protege os ativos essenciais da recuperanda, mas não protege os pequenos fornecedores que dependem economicamente da empresa em crise.
A Lei 11.101/2005 reconhece:
- ativos essenciais (art. 49, §3º);
- contratos essenciais (art. 50);
- fornecedores essenciais e estratégicos à continuidade da empresa.
Mas, não reconhece a essencialidade econômica do MEI/ME/EPP, que depende da recuperanda para sobreviver. Em outras palavras:
A lei protege a máquina, mas não protege quem opera a máquina.
Essa lacuna normativa produz efeitos devastadores: quando uma grande empresa entra em recuperação judicial, o pequeno fornecedor — especialmente MEI/ME/EPP prestador de serviços contínuos — perde renda, liquidez e capacidade de sobrevivência. A recuperação do grande frequentemente resulta na falência do pequeno.
Este artigo sustenta que MEI/ME/EPP devem ser reconhecidos como credores essenciais para si mesmos, com natureza alimentar, justificando prioridade mitigada e a criação de um Fundo Garantidor de Pequenos Fornecedores (FGPF) nos moldes do FGC (Fundo Garantidor de Crédito) que protege e socorre o pequeno investidor financeiro.
A ESSENCIALIDADE NA LEI 11.101/2005 E SUA CONTRADIÇÃO ESTRUTURAL
Essencialidade dos ativos e contratos da recuperanda
A lei protege:
- bens de capital essenciais (art. 49, §3º);
- contratos essenciais (art. 50);
- fornecedores essenciais e estratégicos à continuidade da empresa.
- Essa proteção existe para evitar a paralisação da atividade empresarial.
A omissão: essencialidade econômica do ME/EPP
Apesar de reconhecer a essencialidade da operação da recuperanda, a lei não reconhece a essencialidade da sobrevivência do pequeno fornecedor.
O ME/EPP:
- depende de fluxo mensal de pagamentos;
- não possui reservas financeiras;
- não tem acesso a crédito;
- não tem acesso ao risco sacado, portanto, sujeito a bancar antecipação de recebíveis;
- não tem poder de barganha;
- quebra se não receber.
A lei protege a capacidade de soerguimento da empresa em crise, mas não protege a continuidade do pequeno fornecedor, que também exerce função social e emprega milhões de brasileiros, muito mais do que as Grandes Empresas.
A NATUREZA ALIMENTAR DO MEI/ME/EPP PRESTADOR DE SERVIÇOS
A jurisprudência já reconhece que prestadores de serviços contínuos possuem natureza alimentar:
- AgInt no AREsp 2.561.424/SP — ( Primeira Turma — Rel. Min. Benedito Gonçalves — Julgado em 30/06/2025):
- reconhece natureza alimentar de autônomos.
- Reconhece que o fundamento é o caráter de subsistência da remuneração pelo trabalho.
- reconhece natureza alimentar de autônomos.
- TJSP, AI 223XXXX‑12.2023.8.26.0000:
- reconhece dependência econômica de microempresas.
- Agravo de Instrumento do Tribunal de Justiça de São Paulo, julgado em 2023, que trata de verba de natureza alimentar oriunda de trabalho autônomo.
- reconhece dependência econômica de microempresas.
O MEI/ME/EPP prestador de serviços contínuos é, na prática, um trabalhador PJ. Sua renda tem natureza alimentar.
Portanto, sua proteção deve ser semelhante à dos créditos trabalhistas.
A AUSÊNCIA DE DADOS OFICIAIS E A INVISIBILIDADE DO MEI/ME/EPP NA RECUPERAÇÃO JUDICIAL
Não existem dados oficiais sobre:
- quantos MEI/ME/EPP são credores em recuperações judiciais;
- quantos quebram após a RJ de seus clientes;
- qual o impacto econômico da RJ sobre pequenos fornecedores.
Essa ausência implica em que o sistema jurídico não enxerga o pequeno fornecedor como sujeito vulnerável, apesar de sua relevância econômica.
A CATEGORIA “CREDOR ALIMENTAR EMPRESARIAL (CAE)”
Propõe-se a criação da categoria Credor Alimentar Empresarial (CAE), destinada a MEI/ME/EPP que tenham créditos considerados “quirografários” nos débitos da Recuperanda:
- prestem serviços contínuos;
- dependam economicamente da recuperanda;
- possuam natureza alimentar.
Essa categoria justifica prioridade mitigada e proteção específica.
O FUNDO GARANTIDOR DE PEQUENOS FORNECEDORES (FGPF)
- Estrutura
- Inspirado no Fundo Garantidor de Créditos (FGC), o FGPF seria formado por contribuições de empresas médias e grandes.
- Pagamento
- 75% do crédito: pago imediatamente, como extra concursal, sem deságio.
- 25% do crédito: pago em até 24 meses sem deságio e correção pela métrica de quirografários.
Justificativa
O FGPF: evita falências em cadeia; preserva empregos; reduz litígios; e protege a função social do pequeno fornecedor.
FUNDAMENTAÇÃO CONSTITUCIONAL
A proposta se fundamenta nos seguintes princípios atualmente violados pela ausência de tal proteção:
- função social da empresa;
- proteção ao trabalho;
- isonomia material;
- proporcionalidade;
- livre iniciativa.
CONCLUSÃO
A Lei 11.101/2005 apresenta uma contradição estrutural ao proteger ativos essenciais da recuperanda, e não proteger pequenos fornecedores essenciais para sua própria sobrevivência como demonstrado no PREÂMBULO desta reflexão com 43% de índice de mortalidade e custo de capital 50% maior do que a Recuperanda.
MEI/EPP prestadores de serviços contínuos possuem natureza alimentar e devem ser reconhecidos como Credores Alimentares Empresariais (CAE)
A criação do Fundo Garantidor de Pequenos Fornecedores (FGPF) produz:
- corrige essa lacuna,
- preserva empregos,
- evita falências em cadeia;
- proporciona longevidade às categorias aqui abrangidas;
- moderniza o sistema de insolvência brasileiro;
- preserva a existência e capacidade de empreender dos pequenos empreendedores como maiores empregadores do sistema.
REFERÊNCIAS (ABNT)
BRASIL. Lei nº 11.101, de 9 de fevereiro de 2005.
BRASIL. Lei nº 14.112, de 24 de dezembro de 2020.
SEBRAE. Anuário do Trabalho na Micro e Pequena Empresa.
AgInt no AREsp 2.561.424/SP (Primeira Turma — Rel. Min. Benedito Gonçalves — Julgado em 30/06/2025)
TRIBUNAL DE JUSTIÇA DE SÃO PAULO. AI 223XXXX‑12.2023.8.26.0000.
MINI CURRICULUM – IVANTIDIO GUIMARÃES MENDES
PROFISSIONAL: carreira executiva em empresas multinacionais de origem: americana, italiana, alemã, inglesa, holandesa e brasileira como Controller, CFO e Vice-presidente para América do Sul em vários segmentos tais como: indústria aeronáutica, automotiva, produtos de consumo e alimentício e varejo em paralelo à atividade acadêmica. Já há mais de 15 anos como Conselheiro Consultivo (com formação recente pela Board Academy) e “Turnaround” assessorando empresas brasileiras inclusive sucessão e profissionalização da segunda geração. Atualmente em transição para atuar Administrador Judicial auxiliando juízes no processo que trata a Lei 11.101/2005 e 14.112/2020, associado à ABAJUD (Associação Brasileira de Administradores Judiciais) e em outras situações como Conselheiro Consultivo ou Consultor em processos de “Turnaround” (Reestruturação na Gestão e Produtividade dos Ativos incluindo Plano Econômico de Empresas Recuperandas)
ACADÊMICO: Economista, Mestrado pela FEA-USP em Controladoria, Finanças, Doutor em Controladoria pela Trinity College, Texas – EUA com créditos obtidos na FEA-USP – SP, (02) MBA’s Executivos – Tecnologia da Informação (TI) e Varejo pela Harvard Business School – EUA, Especialização em Finanças Internacionais por Michigan University/Burroughs. Professor Universitário por 36 anos em Controladoria, Marketing, Gestão Estratégica de Negócios tendo lecionado para mais de 15 mil alunos como Professor Visitante em várias universidades brasileiras em vários estados brasileiros e cursos in-company para diretores e gerentes. Atualmente cursando especialização em Direito Empresarial com Foco na Lei 11.101/2005 e 14.112/2020 através de imersões e integrante da Quarta Turma de especialista como Administrador Judicial, em nível de Pós-graduação na UFIS, com o objetivo de participar do processo de soerguimento de empresas brasileiras familiares ou não.
IDIOMAS E VIAGENS PROFISSIONAIS: Fluência em inglês, espanhol regular, italiano e francês para leitura técnica de finanças. Mais de 100 viagens aos EUA, várias por Portugal, França, Itália, Espanha, Inglaterra, Alemanha e vários países da América do Sul e México.