
Crise econômica, crise financeira e insolvência: distinções conceituais e o timing da recuperação judicial
Escrito por: Ana Glaucia
Resumo
A Lei nº 11.101/2005 admite a recuperação judicial diante de crise econômico-financeira, sem exigir a insolvência do devedor. Na prática, porém, muitos pedidos são formulados tardiamente, quando a empresa já perdeu crédito, capital de giro e viabilidade operacional. Este capítulo examina a relação entre as espécies de crise empresarial e o momento do pedido. Distingue crise econômica, crise financeira e crise patrimonial, e contrapõe o conceito jurídico de insolvência presumida ao conceito econômico-contábil. Em seguida, analisa os pressupostos da recuperação judicial e mostra que o controle de entrada filtra o sujeito e a existência da atividade, mas não o estágio da crise. Por fim, discute os custos do pedido tardio, suas causas culturais e institucionais, os riscos do pedido precoce e os instrumentos de antecipação trazidos pela Lei nº 14.112/2020. Conclui-se que a recuperação judicial é eficaz sobretudo diante da crise financeira de empresa viável e que o sistema brasileiro, embora permita o pedido precoce, carece de incentivos para que ele ocorra. A pesquisa é bibliográfica e legislativa, com apoio em dados empíricos de estudos anteriores.
Palavras-chave: recuperação judicial; crise econômico-financeira; insolvência; preservação da empresa; pré-insolvência.
1 INTRODUÇÃO
A recuperação judicial, disciplinada pela Lei nº 11.101, de 9 de fevereiro de 2005, tem por objetivo declarado viabilizar a superação da “situação de crise econômico-financeira do devedor” (art. 47). O legislador, porém, não definiu o que se deve entender por crise, nem exigiu, como pressuposto do pedido, a demonstração de insolvência. Essa abertura conceitual permite que o devedor busque a tutela recuperacional antes do colapso patrimonial. Ao mesmo tempo, deixa sem parâmetros claros o momento a partir do qual o pedido se mostra não apenas cabível, mas eficaz.
Na prática, é recorrente a percepção de que muitos pedidos são ajuizados tardiamente, quando a empresa já esgotou seu crédito, consumiu o capital de giro e acumulou passivo incompatível com sua capacidade de gerar caixa. Nesse estágio, o processo tende a funcionar menos como instrumento de reorganização e mais como antessala da falência, frustrando o princípio da preservação da empresa que inspira a própria lei.
Este capítulo parte da premissa de que a distinção entre crise econômica, crise financeira e crise patrimonial (insolvência) não é mera taxonomia doutrinária. Trata-se de ferramenta útil para compreender a dinâmica da deterioração empresarial e, a partir dela, identificar a janela temporal em que a recuperação judicial tem maiores chances de cumprir sua função.
O problema que orienta a investigação pode ser assim formulado: em que estágio da crise empresarial o pedido de recuperação judicial é juridicamente cabível e economicamente eficaz, e por que ele tende a ser formulado tardiamente? Trabalha-se com a hipótese de que a lei admite o pedido diante de crise econômico-financeira, sem exigir insolvência, mas que a confusão entre as espécies de crise, o estigma associado ao processo e a ausência de incentivos à reestruturação precoce conduzem a pedidos tardios, que reduzem as chances de soerguimento e favorecem a convolação em falência.
O objetivo geral é examinar a relação entre as espécies de crise e o momento do pedido de recuperação judicial. Como objetivos específicos, busca-se: (i) delimitar os conceitos de crise econômica, financeira e patrimonial; (ii) distinguir a insolvência em sentido jurídico da insolvência em sentido econômico-contábil; (iii) analisar os pressupostos formais e materiais da recuperação judicial; e (iv) avaliar os custos do pedido tardio e do pedido precoce, bem como os instrumentos de atuação pré-insolvência incorporados pela Lei nº 14.112, de 24 de dezembro de 2020.
Adota-se o método dedutivo, com pesquisa bibliográfica e documental, centrada na legislação e na doutrina nacionais, com referências pontuais ao direito estrangeiro. O texto está organizado em quatro seções de desenvolvimento, além desta introdução e das considerações finais. A seção 2 apresenta as espécies de crise da empresa. A seção 3 trata do conceito de insolvência. A seção 4 examina os pressupostos da recuperação judicial. A seção 5 discute o timing do pedido e os instrumentos de prevenção.
2 A CRISE DA EMPRESA E SUAS ESPÉCIES
2.1 A noção de crise da empresa
A empresa, entendida como atividade econômica organizada para a produção ou a circulação de bens ou de serviços (art. 966 do Código Civil), depende do equilíbrio entre três dimensões: a capacidade de gerar resultado, a capacidade de honrar compromissos no tempo devido e a suficiência do patrimônio para responder pelas obrigações assumidas. A crise da empresa pode ser descrita como o rompimento de um ou mais desses equilíbrios, em grau capaz de ameaçar a continuidade da atividade.
A doutrina brasileira consagrou, a partir sobretudo da lição de Fábio Ulhoa Coelho, uma classificação tripartite das crises empresariais: crise econômica, crise financeira e crise patrimonial (COELHO, 2025, p. 53-54). Cada uma afeta uma dimensão distinta da empresa, tem causas e sintomas próprios e, por isso, reclama remédios diferentes. A Lei nº 11.101/2005, ao se referir apenas à crise “econômico-financeira” (art. 47), reúne as duas primeiras espécies em uma única expressão e silencia sobre a terceira, o que reforça a necessidade de precisão conceitual.
Campinho (2025, p. 119) descreve a crise econômico-financeira como um espectro. Num extremo, estão os atrasos episódicos, motivados por falta momentânea de liquidez e de fácil solução, muitas vezes até voluntários. No outro, está a insolvência, em que o ativo já não gera recursos para fazer frente às dívidas e o devedor perdeu o crédito no mercado. Em todos os casos, a crise traduz, para o autor, um desequilíbrio entre os valores realizáveis pelo devedor e as prestações que lhe são exigidas pelos credores.
2.2 Crise econômica
A crise econômica atinge a atividade em si. Manifesta-se pela retração das vendas, pela perda de competitividade, pela obsolescência de produtos ou processos, por mudanças no mercado ou por estrutura de custos superior às receitas. Seu traço distintivo é o comprometimento da capacidade de gerar resultado operacional positivo.
Coelho (2025, p. 53) define a crise econômica como a retração considerável nos negócios da sociedade empresária. Ela pode ser generalizada, segmentada ou atingir especificamente uma empresa, e o diagnóstico preciso de seu alcance é indispensável para definir as medidas de superação. O autor adverte que, se o empresário atribui a queda das vendas à retração geral da economia quando a causa real é o atraso tecnológico ou a incapacidade de competir, as providências que adotar, ou deixar de adotar, podem ampliar a crise em vez de combatê-la.
Por algum tempo, a empresa em crise econômica pode manter caixa suficiente e patrimônio positivo, consumindo reservas ou recorrendo a crédito. Justamente por isso, essa espécie de crise costuma ser a menos visível e a mais subestimada pelos administradores. Seu enfrentamento exige reestruturação operacional, como revisão do modelo de negócio, corte de custos ou reposicionamento no mercado. A mera renegociação de dívidas não a resolve.
Mattos e Proença (2023, p. 36-38) precisam esse critério. Para os autores, o problema econômico põe em questão a própria viabilidade operacional do empreendimento: se a atividade-fim gera retorno positivo e adequado ao risco, com clientes suficientes, preço adequado, custos controlados e margens sustentáveis. Essa constatação independe da forma como a atividade se financia, isto é, de sua estrutura de capital: ainda que a empresa não tivesse nenhum credor e todo o capital fosse dos sócios, ela continuaria inviável. Trata-se, nas palavras dos autores, de um problema estrutural. Os autores ressaltam, ainda, que o critério é o resultado econômico, e não apenas o contábil: uma empresa com lucro contábil pode ter prejuízo econômico se seu retorno for inferior ao custo de oportunidade do capital (MATTOS; PROENÇA, 2023, p. 37, nota 44).
2.3 Crise financeira
A crise financeira é crise de liquidez: a empresa não dispõe de recursos para pagar suas obrigações no vencimento. Decorre, em regra, do descasamento entre os prazos de recebimento e de pagamento, de endividamento concentrado no curto prazo ou da restrição súbita do acesso ao crédito.
Ozi (2026, p. 102) situa exatamente aqui o núcleo da noção legal de crise econômico-financeira. Para o autor, trata-se de um estado de pré-insolvência ou de iliquidez corrente: a empresa gera receitas e possui ativos, mas seu fluxo de caixa operacional não basta para cobrir o serviço da dívida e as despesas operacionais na data do vencimento. O que qualifica a crise para fins legais, nessa leitura, é a constatação de que, mantidas as condições atuais, a empresa não conseguirá pagar suas dívidas à medida que se tornarem exigíveis.
Mattos e Proença (2023, p. 38) descrevem o problema financeiro como a incapacidade pontual de a empresa quitar suas obrigações nas condições contratadas, em razão de um descasamento momentâneo entre entradas e saídas de recursos. A atividade é economicamente viável, mas sofreu um choque que a impede de honrar seus compromissos durante certo período. Por isso, o problema financeiro está intimamente ligado à estrutura de capital: quanto maior o financiamento por capital de terceiros, mais arriscada a atividade e maiores as consequências do choque. Trata-se, para os autores, de um problema conjuntural.
Uma empresa pode ser economicamente viável e ter patrimônio superior ao passivo e, ainda assim, enfrentar crise financeira. É o caso de quem possui ativos relevantes, porém imobilizados, e dívidas de curto prazo que não consegue rolar. Esse é o terreno mais típico da recuperação judicial: a suspensão das execuções (stay period) e a renegociação coletiva de prazos e condições de pagamento atacam diretamente o problema de liquidez.
Para Coelho (2025, p. 53-54), a crise financeira é a crise de liquidez: a sociedade empresária não tem caixa para honrar seus compromissos, ainda que as vendas estejam crescendo e o faturamento seja satisfatório. Se a empresa não estiver também em crise econômica e patrimonial, pode superar essa dificuldade com operações de desconto de duplicatas ou mútuos garantidos por bens do ativo. O autor ressalva, porém, que, se o custo do dinheiro estiver elevado, essas mesmas medidas podem acentuar a crise financeira.
2.4 Crise patrimonial
A crise patrimonial corresponde à insolvência em sentido econômico-contábil: o passivo supera o ativo. Ela pode ser estática, revelada por uma fotografia do balanço, sem que a empresa deixe imediatamente de pagar suas obrigações, desde que mantenha fluxo de caixa ou crédito. Por outro lado, sinaliza que, em caso de liquidação, os credores não seriam integralmente satisfeitos.
A crise patrimonial é, em geral, o estágio mais avançado da deterioração. Quando nela se chega pela acumulação de prejuízos operacionais e de dívidas, o espaço para a reorganização já é sensivelmente menor, porque o valor disponível para ser repartido entre credores e devedor diminuiu.
Coelho (2025, p. 54) chama atenção, ainda, para a relatividade desse indicador. A crise patrimonial é estática, e o patrimônio líquido negativo pode significar apenas que a empresa atravessa uma fase de investimentos expressivos, como a ampliação de seu parque fabril, superada quando a nova planta entra em operação e gera receita suficiente.
2.5 A crise como processo
O próprio Coelho (2025, p. 53-54) observa que, normalmente, uma espécie de crise desencadeia a outra: a queda das vendas acarreta falta de liquidez e, em seguida, insolvência, quadro crítico que preocupa credores, trabalhadores e investidores. Ressalva, contudo, que a complexidade da economia tem gerado cada vez mais situações em que uma só dessas crises se manifesta, sem despertar preocupação nos agentes econômicos.
As três espécies não são compartimentos estanques. Em geral, elas se retroalimentam em uma sequência típica: a crise econômica reduz a geração de caixa e provoca crise financeira; a crise financeira encarece o crédito, força a venda de ativos em condições desfavoráveis e acelera a erosão patrimonial. A sequência, contudo, não é obrigatória. Um choque externo de liquidez pode iniciar a crise pela dimensão financeira em empresa operacionalmente saudável. Uma condenação judicial vultosa pode gerar crise patrimonial súbita.
Mattos e Proença (2023, p. 36) observam que crise econômica e crise financeira não apenas não se confundem, como, por vezes, uma sequer serve como bom indicador da outra. Para ilustrar a distinção, os autores adaptam um exemplo de Douglas Baird. Um restaurante que não atrai clientes não resolve seu problema ao pedir recuperação judicial, porque precisa de um bom chef e de boa gestão, e não de prazo para pagar dívidas. Já um restaurante viável que perdeu receitas durante as restrições sanitárias da pandemia, mas manteve seus custos fixos, tende a ter o problema resolvido por uma negociação coletiva com os credores (MATTOS; PROENÇA, 2023, p. 38-39).
Os autores reconhecem, porém, uma zona cinzenta. Um choque externo grave, como uma penalidade sanitária amplamente divulgada, pode tornar inviável uma atividade cujos elementos operacionais permanecem inalterados (MATTOS; PROENÇA, 2023, p. 39).
A passagem de uma espécie a outra também é registrada pela doutrina jurídica: uma crise financeira contínua, nas entradas e saídas de caixa, pode tornar-se causa de insolvabilidade, isto é, de uma crise na própria estrutura do ativo e do passivo (SZTAJN, 2005 apud TEIXEIRA, 2011/2012, p. 185).
O Quadro 1 sintetiza as distinções.
Quadro 1 – Espécies de crise da empresa
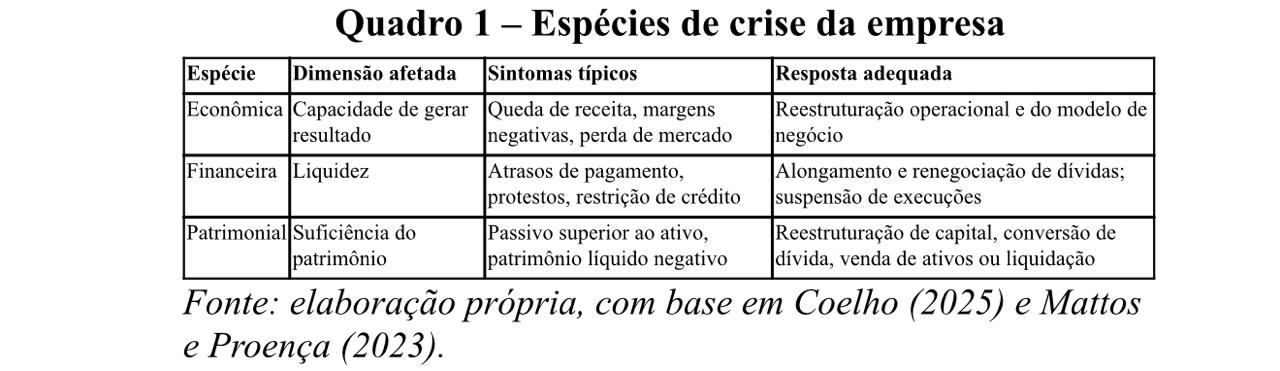
Compreender a crise como processo é decisivo para o argumento deste capítulo. Identificar em que estágio a empresa se encontra e qual dimensão foi afetada primeiro define não apenas o remédio adequado, mas também o momento em que a recuperação judicial ainda encontra valor a preservar.
Daí decorre a consequência que interessa diretamente a este capítulo: a recuperação judicial pode auxiliar a empresa em crise financeira, mas basicamente nada faz quanto à crise econômica, salvo se a operação for efetivamente reestruturada (MATTOS; PROENÇA, 2023, p. 39 e 54). Os autores chegam a afirmar que a recuperação judicial só se presta a oferecer um ambiente estruturado de negociação ao devedor economicamente viável, com problema financeiro conjuntural (MATTOS; PROENÇA, 2023, p. 142, nota 5).
No mesmo sentido, Silva Neto (2026, p. 10-11) distingue a crise econômica, ligada à inviabilidade da própria atividade, da crise financeira, vinculada à falta momentânea de liquidez de uma empresa que ainda possui ativos e viabilidade econômica. Para o autor, a recuperação judicial é o caminho adequado para a segunda, enquanto a empresa economicamente inviável deve ser conduzida à falência, com a liquidação ordenada de seu patrimônio.
Registre-se que esses autores trabalham com uma dicotomia, problema econômico e problema financeiro, e não com a classificação tripartite. Para eles, “insolvência” designa a condição da empresa que precisa recorrer a um procedimento judicial, gênero do qual a recuperação judicial e a falência são espécies (MATTOS; PROENÇA, 2023, p. 30). A diferença terminológica é retomada na seção 3.
3 INSOLVÊNCIA: CONCEITO JURÍDICO E CONCEITO ECONÔMICO-CONTÁBIL
3.1 A polissemia dos termos
O vocabulário da crise empresarial é usado com frequência sem precisão técnica, em parte por influência da terminologia financeira de língua inglesa. Como o direito nem sempre define essas expressões, é necessário recorrer às construções da economia e das finanças (MATTOS; PROENÇA, 2023, p. 28-29).
“Dificuldade financeira” (financial distress) é o termo mais genérico. Designa a empresa que apresenta algum desalinhamento entre seus resultados e os riscos e custos incorridos (MATTOS; PROENÇA, 2023, p. 29). “Inadimplência” (default) refere-se à incapacidade de cumprir as obrigações nas exatas condições contratadas, das quais a pontualidade é a principal; a partir dela, o devedor sujeita-se à execução pelo credor (MATTOS; PROENÇA, 2023, p. 30).
“Insolvência”, por sua vez, tampouco tem sentido único. Em geral, admitem-se dois critérios. Pelo critério do fluxo de caixa, insolvente é a empresa que não consegue pagar suas obrigações; pelo critério do balanço patrimonial, é a empresa cujo passivo supera o ativo (MATTOS; PROENÇA, 2023, p. 30). Os ordenamentos estrangeiros oscilam entre eles. A legislação do Reino Unido adota uma abordagem dúplice (seção 123 do Insolvency Act 1986). Já o Código Falimentar dos Estados Unidos define como insolvente a entidade cujas dívidas superam seus ativos avaliados a valor justo (11 U.S.C. § 101(32)), embora a jurisprudência norte-americana também recorra ao critério do fluxo de caixa (MATTOS; PROENÇA, 2023, p. 30, nota 23).
Neste capítulo, conforme a classificação adotada na seção 2, a expressão “insolvência em sentido econômico-contábil” fica reservada para a crise patrimonial, isto é, para o critério do balanço. Mattos e Proença (2023, p. 30) adotam convenção diversa: chamam de insolvência o estado da empresa em crise que precisa recorrer a um procedimento judicial, condição-gênero da qual a recuperação judicial e a falência são espécies. As duas convenções são legítimas, mas não devem ser misturadas no mesmo texto.
3.2 A insolvência no direito brasileiro: um conceito presumido
Na lição de Negrão (2022, p. 21), só há falência quando presentes a qualidade de empresário do devedor, sua insolvência caracterizada pelas circunstâncias que o legislador delimitou e a declaração judicial desse estado. A falência, portanto, não se confunde com a mera constatação fática de uma crise de inadimplência ou econômico-financeira.
O direito falimentar brasileiro não exige, para a decretação da falência, a demonstração de que o passivo supera o ativo. A Lei nº 11.101/2005 adota um sistema de insolvência presumida, no qual a falência pode ser decretada em três hipóteses:
* impontualidade injustificada no pagamento de obrigação líquida materializada em título executivo protestado, cuja soma ultrapasse 40 salários mínimos (art. 94, I);
* execução frustrada, quando o devedor executado por qualquer quantia líquida não paga, não deposita e não nomeia à penhora bens suficientes (art. 94, II);
* prática de atos de falência, como a liquidação precipitada de ativos ou a transferência do estabelecimento sem o consentimento dos credores e sem bens suficientes para solver o passivo (art. 94, III).
A primeira hipótese mostra bem a lógica do sistema. Como resume Coelho (2025, p. 53), “a exteriorização jurídica da crise financeira é a impontualidade”. O direito falimentar, portanto, reage à manifestação externa da crise de liquidez, e não à situação patrimonial do devedor.
Esse desenho encontra expressão na distinção, registrada por Comparato e Salomão Filho, entre insolvência e insolvabilidade. A insolvência seria o inadimplemento qualificado pela falta de razão de direito. A insolvabilidade, a inaptidão econômica para adimplir, seja por deficiência patrimonial, seja por falta de meios líquidos. No direito brasileiro, a quebra pode ser declarada tanto pela insolvência caracterizada pelo protesto (art. 94, I) quanto pela insolvabilidade (art. 94, II e III) (COMPARATO; SALOMÃO FILHO, 2014 apud MATTOS; PROENÇA, 2023, p. 29, nota 19).
Vale notar, ainda, que a Lei nº 11.101/2005 sequer empregava a palavra “insolvência” antes da reforma de 2020. A Lei nº 14.112/2020 introduziu o capítulo da “insolvência transnacional” (arts. 167-A e seguintes), que abrange tanto procedimentos de reorganização quanto de liquidação. Com isso, aproximou o termo do sentido amplo adotado por Mattos e Proença (2023, p. 31, nota 24).
3.3 O descompasso entre os conceitos e suas consequências
O resultado é um descompasso entre o conceito jurídico e o conceito econômico de insolvência. Uma empresa com patrimônio líquido negativo pode continuar pagando suas obrigações em dia, com crédito novo ou com a venda de ativos, sem jamais se expor a um pedido de falência. Inversamente, uma empresa com patrimônio positivo, mas sem liquidez, pode ter a falência requerida com base na impontualidade.
A recuperação judicial, por sua vez, não exige insolvência em nenhum dos dois sentidos. O art. 47 fala em crise econômico-financeira, e os requisitos do art. 48 não incluem a prova de passivo descoberto nem a de impontualidade. A lei, portanto, abre espaço para o pedido antes da insolvência. As seções 4 e 5 examinam se esse espaço é aproveitado na prática e quanto custa desperdiçá-lo.
4 PRESSUPOSTOS DA RECUPERAÇÃO JUDICIAL E A CRISE COMO PRESSUPOSTO MATERIAL
4.1 Pressupostos subjetivos
Jorge Lobo divide os pressupostos da recuperação judicial em subjetivos e objetivo. Os subjetivos dizem respeito à legitimidade para o pedido; o objetivo é o estado de crise econômico-financeira do devedor (LOBO, 2010 apud TEIXEIRA, 2011/2012, p. 187-188).
No sistema brasileiro, a legitimidade ativa é exclusiva do devedor empresário (arts. 1º e 48). Credores, administrador judicial, Ministério Público e juiz não podem instaurar o processo, ao contrário do que ocorre, por exemplo, na França e em Portugal (CAMPINHO, 2025, p. 125). Além disso, o art. 48 exige, cumulativamente, que o devedor:
* exerça regularmente suas atividades há mais de dois anos;
* não seja falido ou, se o foi, tenha declaradas extintas suas responsabilidades;
* não tenha obtido recuperação judicial, inclusive pelo plano especial para microempresas e empresas de pequeno porte, há menos de cinco anos;
* não tenha sido condenado, nem tenha como administrador ou sócio controlador pessoa condenada, por crime falimentar.
Esses requisitos filtram o sujeito, e não o momento do pedido. Nenhum deles mede a gravidade da crise. A exigência de exercício regular, por exemplo, afasta os empresários irregulares, que não podem pedir recuperação judicial, embora possam ter a falência decretada (CAMPINHO, 2025, p. 138).
4.2 A crise como pressuposto objetivo
O pressuposto objetivo é a crise econômico-financeira referida no art. 47. Para Jorge Lobo, ela se relaciona com três situações: o inadimplemento, isto é, o não pagamento de obrigação líquida e certa no prazo; a iliquidez, inadimplemento provisório de quem tem bens suficientes para as dívidas vencidas e vincendas; e a insolvência, inadimplemento definitivo de quem tem ativo inferior ao passivo (LOBO, 2010 apud TEIXEIRA, 2011/2012, p. 188). Teixeira (2011/2012, p. 185) conclui que a recuperação se aplica a qualquer das espécies de crise, econômica, financeira ou patrimonial, apesar de a lei falar apenas em crise “econômico-financeira”.
A lei, contudo, não exige prova da crise nem fixa um limiar para ela. O que o art. 51, I, impõe é a exposição das causas concretas da situação patrimonial do devedor e das razões da crise econômico-financeira, ou seja, uma narrativa. Os dados empíricos mostram como essa narrativa costuma ser construída: nos pedidos analisados por Mattos e Proença (2023, p. 34-35), a crise macroeconômica foi a causa mais citada (71,84%), seguida dos problemas no mercado de crédito, como juros e garantias (66,67%). Somadas, sem dupla contagem, essas duas causas externas aparecem em 87,93% dos planos, enquanto só em 12,64% houve menção expressa a problema interno de gestão.
4.3 O controle judicial na entrada: a viabilidade fica com os credores
Antes da reforma de 2020, discutia-se a extensão do controle judicial no deferimento do processamento (art. 52). Para Beneti, o exame deveria ser “extremamente perfunctório”, limitado à verificação dos requisitos legais. Outros autores, como Medina e Hubler e Barros Neto, viam no ato um verdadeiro juízo de admissibilidade (BENETI; MEDINA; HUBLER apud VAZ, 2015, p. 64-65). Vaz (2015, p. 76-77) foi além e sustentou que o juiz poderia indeferir o processamento quando os documentos já revelassem a inviabilidade da empresa, como no caso de atividade paralisada ou sem empregados, por falta de interesse de agir.
A Lei nº 14.112/2020 respondeu ao debate com a constatação prévia (art. 51-A). O juiz pode nomear profissional para verificar as reais condições de funcionamento da empresa e a regularidade da documentação. Se houver indícios contundentes de uso fraudulento da recuperação, a petição inicial pode ser indeferida (§ 6º). Mas é vedado indeferir o processamento com base em análise de viabilidade econômica do devedor (§ 5º). Para Campinho (2025, p. 149-150), a medida é excepcional e serve para barrar empresas patentemente inviáveis ou irregulares, como as já desativadas; a viabilidade econômica é da alçada exclusiva da assembleia geral de credores.
O resultado é que a porta de entrada da recuperação judicial filtra o sujeito e a existência real da atividade, mas não o estágio da crise. A lei não impede o pedido precoce nem barra o pedido tardio de quem chega já em crise econômica. A seleção entre empresas viáveis e inviáveis fica para depois, quando os credores votam o plano (CAMPINHO, 2025, p. 120). Com isso, o momento do pedido depende inteiramente da decisão do próprio devedor, e é dessa decisão que trata a seção 5.
5 O TIMING DA RECUPERAÇÃO JUDICIAL
5.1 A janela de eficácia
As seções anteriores permitem delimitar o momento em que a recuperação judicial cumpre melhor sua função. O instituto é eficaz sobretudo diante da crise financeira de empresa economicamente viável: a suspensão das execuções e a renegociação coletiva atacam o problema de liquidez, mas pouco fazem quanto à crise da própria atividade (MATTOS; PROENÇA, 2023, p. 39 e 142, nota 5). Ocorre que a crise é um processo: a crise financeira contínua tende a se converter em crise patrimonial, e a perda de crédito e de capital de giro compromete a própria operação.
Há, portanto, uma janela de eficácia. Ela se abre quando a crise financeira se manifesta e se fecha à medida que o valor da empresa se esvai. A lei não fixa limites para essa janela (seção 4), e o devedor decide sozinho quando entrar nela. A pergunta deste capítulo, então, é por que essa decisão costuma chegar tarde.
5.2 Os custos do pedido tardio
O primeiro custo do atraso é a destruição de valor. Em levantamento com 29 empresas brasileiras, os custos diretos de uma recuperação judicial corresponderam a 26% do ativo inicial, com taxa de recuperação do crédito de 25%. Na falência, os custos diretos subiram para 35% do ativo, os bens perderam 47% de seu valor e a recuperação dos credores caiu para 12% (JUPETIPE et al., 2017 apud MATTOS; PROENÇA, 2023, p. 27-28, nota 10). Quanto mais tarde o pedido, maior a chance de a recuperação terminar em convolação e de credores e devedor arcarem com o cenário mais custoso.
O segundo custo está nos incentivos dos gestores durante o período que antecede o pedido. Perto da crise, o gestor tende a assumir projetos excessivamente arriscados, porque o ganho ficará com os sócios e a perda, com os credores. Forma-se uma “aposta na ressurreição”. Quando o endividamento se torna excessivo (debt overhang), ocorre o oposto: a empresa deixa de executar até projetos viáveis, porque não consegue financiá-los ou porque o retorno serviria apenas para pagar credores (MATTOS; PROENÇA, 2023, p. 72-74). Os dois desvios, superinvestimento e subinvestimento, consomem valor justamente na fase em que a empresa ainda poderia ser reorganizada.
O terceiro custo aparece no conteúdo dos planos. Quase todas as empresas em recuperação (99,74%) pedem alongamento de prazo, em geral perto de dez anos, e 72,41% pedem deságio. Raramente, porém, enfrentam a operação que levou à crise (MATTOS; PROENÇA, 2023, p. 31, notas 25 e 26). Isso indica que muitos pedidos tratam como financeira uma crise que, quando chega ao Judiciário, já é econômica.
5.3 Por que se pede tarde
As causas do atraso são, em parte, culturais. A insolvência ainda carrega forte estigma, e o empresário em dificuldade é visto como inapto ou desonesto (MATTOS; PROENÇA, 2023, p. 25-27). Campinho (2025, p. 121, nota 1) identifica em muitos empresários a cultura de buscar superar a crise por esforço próprio e, por isso, uma “resistência natural ao pleito de recuperação judicial”. A tendência a atribuir a crise a fatores externos (seção 4.2) reforça essa demora: se a causa está fora da empresa, a expectativa é de que ela passe sozinha.
Coelho (2025, p. 53) mostra por que esse diagnóstico equivocado é perigoso: quando o empresário atribui à retração geral da economia uma queda de vendas causada, na verdade, pela incapacidade de sua empresa competir, as providências que adota, ou deixa de adotar, podem ampliar a crise em vez de combatê-la. Enquanto espera que o cenário externo melhore, a crise econômica se aprofunda e o momento adequado para o pedido passa.
Outras causas são institucionais. Segundo Campinho (2025, p. 121, nota 1), a opção legislativa de manter o pedido de falência como forma de cobrança, baseada na impontualidade (art. 94, I), somada à iniciativa exclusiva do devedor, contribui para que haja menos pedidos de recuperação. A própria lei favorece o uso reativo do instituto: o devedor pode pedir recuperação judicial no prazo de contestação do pedido de falência (art. 95). Campinho (2025, p. 148) dá como exemplo de urgência justamente o pedido de falência de valor elevado, que provoca a recuperação como defesa. Nesse cenário, o pedido nasce quando a crise de liquidez já se tornou pública e o crédito já se fechou.
Por fim, o direito brasileiro não impõe aos administradores o dever de agir na zona de pré-insolvência nem prevê mecanismos obrigatórios de alerta precoce. O atraso, assim, não tem custo jurídico próprio para quem decide adiar o pedido.
5.4 Os riscos do pedido precoce
Antecipar o pedido também tem riscos. O primeiro é o uso oportunista do instituto, de que a concordata preventiva é exemplo histórico (TEIXEIRA, 2011/2012, p. 186). A suspensão das execuções pode servir para pressionar credores e obter deságios que uma empresa sem crise real não conseguiria. O segundo é a redistribuição posterior de riscos já precificados nos contratos, que encarece o crédito para toda a sociedade (MATTOS; PROENÇA, 2023, p. 100). O terceiro são os próprios custos do processo, que nem toda dificuldade passageira justifica.
Esses riscos, contudo, são enfrentados pelo sistema por outras vias: a constatação prévia de uso fraudulento (art. 51-A, § 6º), o controle de legalidade do plano e a votação pelos credores. Não justificam, portanto, que o pedido seja adiado até a insolvência.
5.5 Instrumentos de antecipação após a Lei nº 14.112/2020
Um dos objetivos centrais da reforma foi justamente favorecer a negociação e a consensualidade, estimulando acordos entre devedor e credores, inclusive por mediação e conciliação, para evitar a quebra desnecessária de empresas ainda viáveis (SILVA NETO, 2026, p. 12-13).
A reforma de 2020 criou ou consolidou mecanismos que permitem agir antes do colapso:
* Mediação e conciliação antecedentes (arts. 20-A a 20-D): a empresa que preencha os requisitos para pedir recuperação judicial pode obter tutela cautelar que suspende as execuções por até 60 dias enquanto negocia com os credores em mediação ou conciliação (art. 20-B, § 1º).
* Tutela de urgência antecipada (art. 6º, § 12): permite antecipar, total ou parcialmente, os efeitos do deferimento do processamento, inclusive a suspensão das execuções (CAMPINHO, 2025, p. 150 e 152).
* Recuperação extrajudicial facilitada (art. 163): o pedido pode ser apresentado com adesão de credores que representem um terço dos créditos de cada espécie abrangida, com prazo de 90 dias para atingir a maioria, e pode ser convertido em recuperação judicial (§ 7º).
* Financiamento ao devedor em recuperação (arts. 69-A a 69-F): oferece proteção a quem aporta recursos novos, o que é mais útil quanto mais cedo a empresa busca a reestruturação, enquanto ainda tem ativos e operação a financiar.
Os dados empíricos reforçam a importância de chegar cedo. Entre os fatores associados ao sucesso da recuperação estão a tangibilidade dos ativos, o porte e, em parte dos modelos, a liquidez (MATTOS; PROENÇA, 2023, p. 178). São justamente os recursos que o pedido tardio consome.
No Brasil, o desenho legal já permite o pedido precoce. O que falta é o incentivo para usá-lo: deveres de conduta dos administradores na pré-insolvência, instrumentos de alerta precoce e a superação do estigma associado ao instituto. Esses pontos são retomados nas considerações finais.
6 CONSIDERAÇÕES FINAIS
Este capítulo partiu da pergunta sobre o estágio da crise em que o pedido de recuperação judicial é juridicamente cabível e economicamente eficaz, e sobre as razões pelas quais ele tende a ser formulado tarde. A hipótese inicial foi confirmada: a lei admite o pedido diante de crise econômico-financeira, sem exigir insolvência, mas fatores culturais e institucionais levam a pedidos tardios, que reduzem as chances de soerguimento.
A distinção entre crise econômica, crise financeira e crise patrimonial mostrou-se útil para além da taxonomia. Ela revela que a recuperação judicial é um remédio talhado para a crise financeira de empresa viável e que pouco pode fazer quando a crise já atingiu a própria atividade (seção 2). Revela também que a crise é um processo, no qual a dimensão financeira tende a evoluir para a patrimonial e a comprometer a operação.
No plano jurídico, verificou-se um descompasso entre o conceito de insolvência presumida, que orienta a falência, e o conceito econômico-contábil (seção 3). A recuperação judicial não exige insolvência em nenhum dos dois sentidos, e sua porta de entrada filtra o sujeito e a existência real da atividade, mas não o estágio da crise (seção 4). Com isso, o momento do pedido fica inteiramente a critério do devedor.
Essa liberdade, porém, tem sido mal aproveitada. O estigma, a cultura de enfrentar a crise por esforço próprio, a atribuição da crise a fatores externos e o uso da recuperação como defesa contra pedidos de falência empurram o pedido para depois da janela de eficácia (seção 5). O atraso tem custos concretos: destruição de valor, incentivos distorcidos dos gestores e planos que apenas alongam dívidas sem enfrentar as causas da crise.
O princípio da preservação da empresa ajuda a situar a questão. Como destaca Silva Neto (2026, p. 18-19), a lei privilegia a recuperação quando a empresa tem condições de se reerguer, reservando a falência para os casos em que não há possibilidade de soerguimento. O pedido tardio subverte essa lógica: leva ao processo empresas que poderiam ter sido preservadas, mas que chegam a ele já sem condições de se recuperar.
A partir dessas conclusões, sugerem-se quatro frentes de aperfeiçoamento:
1. Deveres dos administradores na pré-insolvência: atribuir aos administradores o dever de considerar os interesses dos credores e de avaliar medidas de reestruturação quando a crise se torna provável.
2. Instrumentos de alerta precoce: desenvolver ferramentas que identifiquem sinais de crise antes da inadimplência. Modelos de previsão como os de Mattos e Proença (2023, p. 143) podem servir de “primeira bússola financeira” para devedores, credores e Judiciário, inclusive para o devedor avaliar se a via judicial é o melhor caminho.
3. Difusão dos mecanismos da Lei nº 14.112/2020: a mediação antecedente, a tutela de urgência e a recuperação extrajudicial facilitada permitem agir antes do colapso, mas dependem de que empresários e advogados os conheçam e os utilizem a tempo.
4. Mudança cultural: tratar a recuperação judicial como instrumento de gestão da crise, e não como confissão de fracasso, reduzindo o estigma que hoje retarda o pedido.
Como limites deste estudo, registra-se que a análise foi essencialmente bibliográfica e legislativa, e que os dados empíricos utilizados provêm de levantamentos de terceiros. Pesquisas futuras podem medir diretamente o intervalo entre os primeiros sinais de crise e o pedido de recuperação, e verificar se os instrumentos introduzidos em 2020 têm efetivamente antecipado esse momento.